29. septembre 2026
Garantie de loyer en Suisse : montant, compte et restitution — Le Mot Immo 04
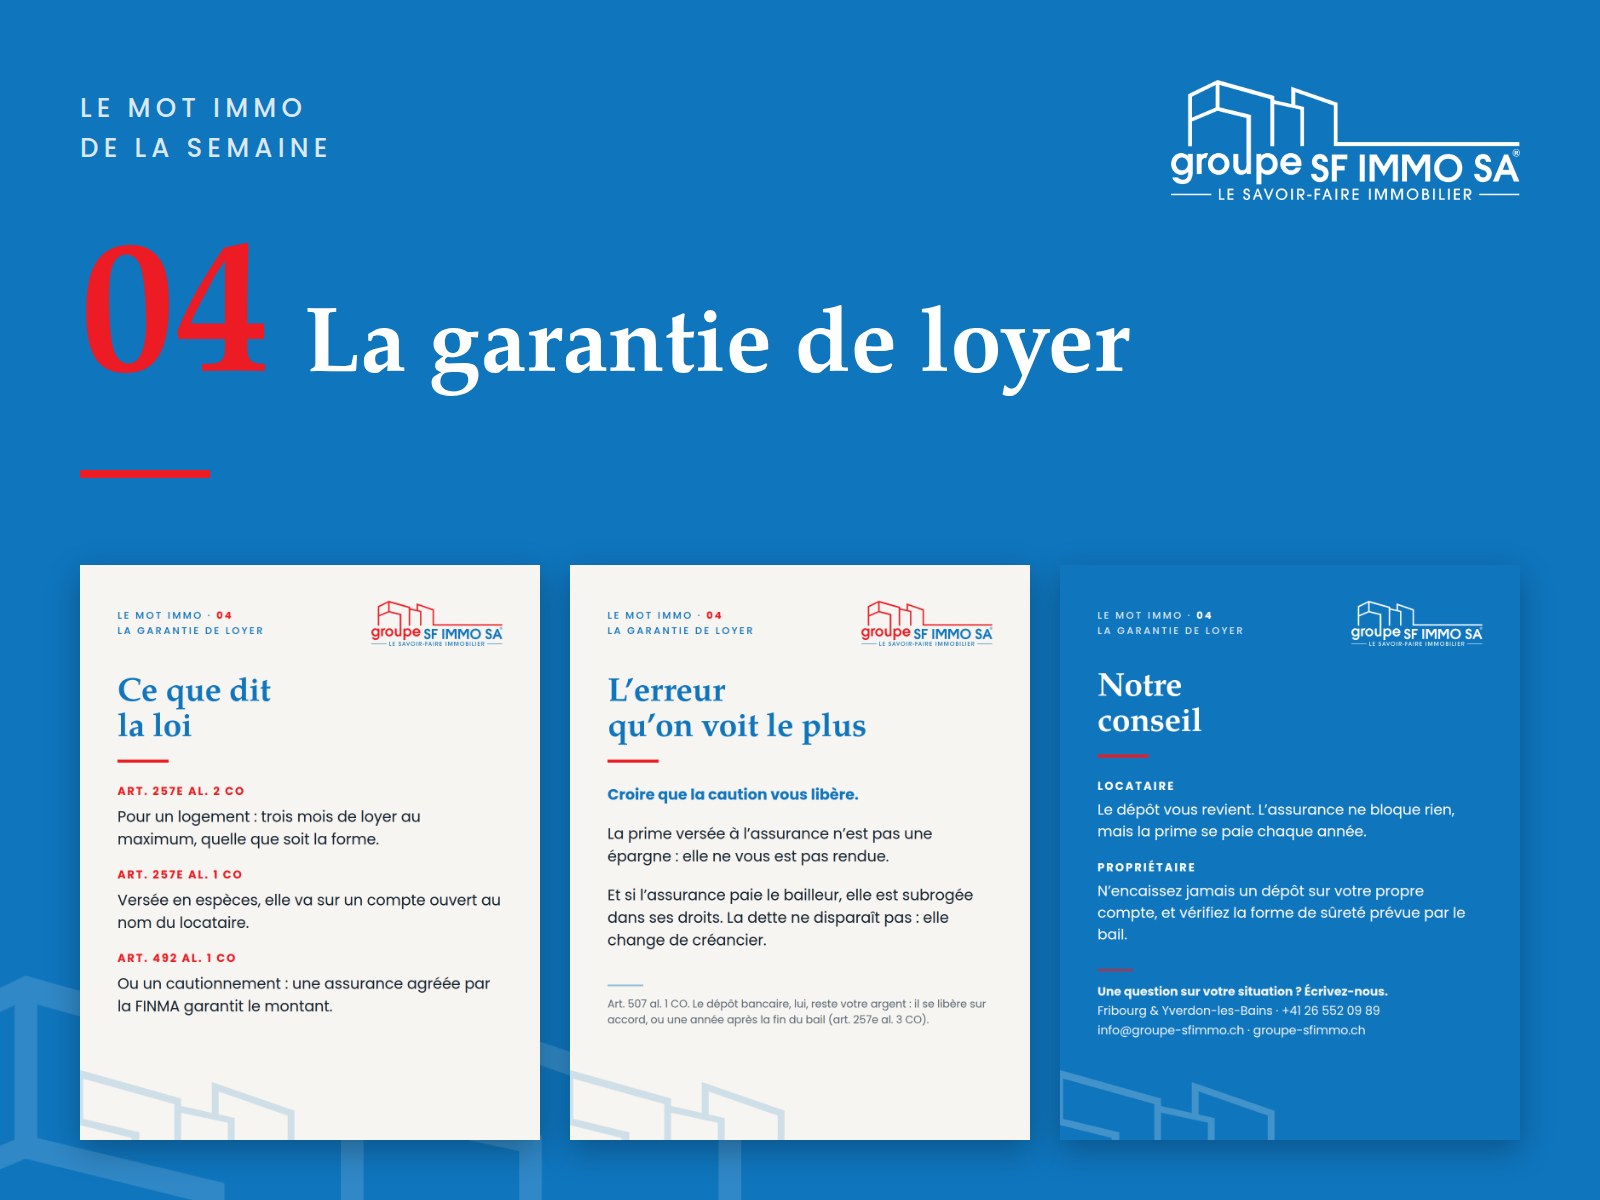

Le mot immo de la semaine · épisode 04 — une série de Groupe SF Immo SA, gérance immobilière à Fribourg et Yverdon-les-Bains.
La garantie de loyer — on dit aussi caution, dépôt de garantie ou, dans le langage de la loi, « sûretés » — est la somme que le locataire met de côté au début du bail pour garantir l’exécution de ses obligations envers le bailleur : le loyer, les frais accessoires, et les éventuels dommages dont il répond à la fin du bail.
Le point important, et celui que nous expliquons le plus souvent à nos clients des deux côtés : cet argent reste celui du locataire. En effet, il ne devient pas la propriété du bailleur au moment du versement. Il dort simplement à la banque, jusqu’à ce que les deux parties soldent leurs comptes.
D’ailleurs, la garantie n’a rien d’automatique : le contrat de bail doit la prévoir. Si le bail ne dit rien, alors le bailleur ne peut pas en réclamer une en cours de route.
Deuxième point souvent ignoré : la garantie ne prend pas forcément la forme d’un dépôt d’argent. Elle peut aussi prendre celle d’un cautionnement, lorsqu’une assurance agréée par la FINMA s’engage envers le bailleur à garantir le montant. Certes, les deux mécanismes protègent le bailleur. Mais ils ne coûtent pas la même chose au locataire, et ils ne se dénouent pas de la même manière. C’est précisément l’objet des sections qui suivent.
Pour un bail d’habitation, l’art. 257e al. 2 CO est clair : « le bailleur ne peut exiger des sûretés dont le montant dépasse trois mois de loyer ». C’est donc un plafond, et non un montant dû : rien n’empêche un bail de prévoir moins, ou même pas de garantie du tout.
En revanche, cette limite ne vaut que pour les baux d’habitations. En effet, l’art. 257e al. 2 CO ne fixe aucun plafond équivalent pour les locaux commerciaux : dans un bail commercial, les parties négocient donc le montant.
Lorsque le locataire d’un logement ou d’un local commercial fournit des sûretés en espèces ou sous forme de papiers-valeurs, le bailleur doit les déposer auprès d’une banque, sur un compte d’épargne ou de dépôt au nom du locataire (art. 257e al. 1 CO).
Concrètement, la garantie ne va ni sur le compte privé du propriétaire, ni sur le compte courant de la gérance. Ainsi, le locataire doit recevoir une attestation de la banque à son nom. C’est d’ailleurs la première chose à vérifier quand on entre dans un logement.
C’est ici que se joue l’essentiel des malentendus. Car l’art. 257e al. 3 CO prévoit que la banque ne peut restituer les sûretés que dans trois cas : avec l’accord des deux parties, sur la base d’un commandement de payer non frappé d’opposition, ou sur la base d’un jugement exécutoire.
Ensuite, le même alinéa ajoute une soupape en faveur du locataire : si, dans l’année qui suit la fin du bail, le bailleur n’a fait valoir aucune prétention contre lui dans le cadre d’une procédure judiciaire, d’une poursuite pour dettes ou d’une faillite, alors le locataire peut exiger de la banque la restitution des sûretés. Autrement dit, un bailleur qui bloque la garantie sans rien entreprendre ne la bloquera pas indéfiniment.
Enfin, l’art. 257e al. 4 CO réserve la compétence des cantons d’édicter des dispositions complémentaires. Des règles ou usages locatifs cantonaux peuvent donc préciser, par exemple, le moment du versement. Or ces textes évoluent : le canton de Vaud a révisé ses règles et usages locatifs en 2026. C’est pourquoi nous préférons ne citer ici aucun chiffre cantonal que nous n’aurions pas vérifié à la source du jour. Pour votre objet à Fribourg ou dans le canton de Vaud, demandez-nous.
Le jour de la remise des clés, on signe l’état des lieux, on relève les compteurs, tout le monde se serre la main — et beaucoup de locataires pensent alors que la garantie suivra automatiquement dans les jours qui viennent. Or ce n’est pas le cas. En effet, l’état des lieux constate l’état du logement ; il ne débloque pas un compte bancaire.
Pour que la banque libère l’argent, il faut donc un document : l’accord écrit des deux parties, ou l’un des titres que prévoit la loi. Sans cela, le compte dort parfois pendant des mois, sans que personne ne soit de mauvaise foi — simplement parce que personne n’a signé.
À l’inverse, côté propriétaire, l’erreur consiste à voir la garantie comme une réserve dans laquelle on se sert. Or un bailleur ne prélève jamais seul un montant sur le compte de garantie pour couvrir une prétention : il lui faut l’accord du locataire, ou un titre.
Les deux sujets se croisent à la fin du bail, mais ils n’obéissent pas aux mêmes règles. D’abord, l’état des lieux détermine ce dont le locataire répond : celui-ci restitue le logement dans l’état qui résulte d’un usage conforme au contrat (art. 267 al. 1 CO), et le bailleur doit vérifier la chose puis l’aviser immédiatement des défauts, faute de quoi le locataire n’en répond plus (art. 267a CO). Ensuite, la garantie ne fait que sécuriser le paiement de ce qui serait dû : elle ne crée aucune dette. Enfin, une convention conclue avant la fin du bail, qui prévoirait une indemnité destinée à couvrir autre chose qu’un dommage éventuel, est nulle (art. 267 al. 2 CO).
Le dépôt bancaire, c’est celui que décrivent les sections précédentes : le locataire immobilise jusqu’à trois mois de loyer sur un compte à son nom. Certes, la banque bloque cet argent. Mais il reste le sien, et il lui revient une fois les comptes soldés.
Le cautionnement, lui, suit une logique toute différente. Selon l’art. 492 al. 1 CO, « le cautionnement est un contrat par lequel une personne s’engage envers le créancier à garantir le paiement de la dette contractée par le débiteur ». Appliqué au bail, ce garant n’est pas n’importe qui : c’est une compagnie d’assurance agréée par la FINMA qui se porte caution envers le bailleur, à hauteur du montant de la garantie. Ainsi, le locataire ne bloque rien ; en contrepartie, il paie une prime, généralement annuelle.
Cet agrément n’est pas un label commercial, mais une obligation légale. En effet, la FINMA surveille toute entreprise d’assurance qui a son siège en Suisse (art. 2 al. 1 let. a LSA), et aucune ne peut exercer son activité sans avoir obtenu son autorisation (art. 3 al. 1 LSA). De plus, la caution constitue une branche d’assurance à part entière : la branche B15 « Caution », à l’annexe 1 de l’ordonnance sur la surveillance. Concrètement, le locataire qui souscrit vérifie que la société figure bien parmi les entreprises autorisées, et le bailleur qui reçoit un certificat de cautionnement sait à quoi s’en tenir sur la solidité du garant.
L’avantage saute aux yeux au moment d’emménager, surtout quand la banque n’a pas encore libéré l’ancienne garantie alors que le nouveau bailleur réclame déjà la nouvelle. Toutefois, il faut garder trois choses en tête.
Contrairement au dépôt, qui reste la propriété du locataire, la prime paie un service. Elle ne constitue donc aucune réserve au nom du locataire, et elle se renouvelle tant que le bail dure. Ainsi, sur un bail de huit ou dix ans, il vaut la peine de poser l’addition à côté du coût d’immobilisation de trois mois de loyer.
C’est le malentendu le plus coûteux. Car si l’assurance paie le bailleur, elle ne fait pas cadeau de la somme au locataire : l’art. 507 al. 1 CO prévoit qu’« elle est subrogée aux droits du créancier à concurrence de ce qu’elle lui a payé ». Autrement dit, la dette ne s’éteint pas : elle change de créancier. Le locataire devra donc la rembourser à l’assurance.
De plus, lorsque le cautionnement est solidaire — la forme habituelle dans ce domaine —, le bailleur peut s’adresser à l’assurance avant même de rechercher le locataire, pour autant que celui-ci soit en retard et qu’une sommation soit restée sans effet, ou que son insolvabilité soit notoire (art. 496 al. 1 CO).
L’art. 257e al. 2 CO vise « des sûretés » sans distinguer leur forme. Dès lors, pour un bail d’habitation, la limite de trois mois de loyer s’applique quelle que soit la manière dont le locataire fournit la garantie : le montant que l’assurance garantit reste donc lui aussi plafonné à trois mois de loyer. En revanche, l’obligation de déposer sur un compte au nom du locataire (art. 257e al. 1 CO) ne concerne que les sûretés que le locataire remet « en espèces ou sous forme de papiers-valeurs » : un cautionnement, par nature, n’alimente aucun compte.
Enfin, le locataire ne choisit pas seul : c’est le contrat de bail qui fixe la forme de la sûreté. Si le bail impose un dépôt bancaire, alors le locataire ne peut pas y substituer un cautionnement sans l’accord du bailleur — et l’inverse vaut également.
Au locataire. Si vous avez le choix de la forme, posez le calcul plutôt que de suivre le réflexe : d’un côté, le dépôt immobilise trois mois de loyer, mais vous le récupérez intégralement ; de l’autre, le cautionnement ne bloque rien, mais il coûte une prime chaque année et ne vous décharge pas de la dette. Vérifiez au passage que la société figure bien parmi les assurances agréées par la FINMA.
Ensuite, à l’entrée, s’il s’agit d’un dépôt, contrôlez que l’attestation de la banque porte bien votre nom, puis conservez-la. Enfin, à la sortie, ne vous contentez pas de l’état des lieux : demandez un décompte final et un accord écrit de libération de la garantie, partiel ou total. Car c’est ce document, et lui seul, qui débloque le compte. Si rien ne vient, gardez la date de fin du bail en tête : une année plus tard, si le bailleur n’a rien entrepris, vous pourrez exiger la restitution.
Au propriétaire. Vérifiez d’abord quelle forme de sûreté votre bail prévoit, puis exigez le justificatif correspondant avant la remise des clés : attestation bancaire au nom du locataire, ou certificat de cautionnement d’une assurance agréée par la FINMA. Surtout, n’encaissez jamais un dépôt sur votre propre compte — cela contrevient à l’art. 257e al. 1 CO, et c’est le premier reproche qu’on vous adressera. Ensuite, si vous avez une prétention à faire valoir, chiffrez-la vite et proposez un décompte ; si le locataire la conteste, agissez dans l’année qui suit la fin du bail. Car passé ce délai sans démarche de votre part, la garantie retourne au locataire.
Pour un bail d’habitation, trois mois de loyer au maximum (art. 257e al. 2 CO). Toutefois, le bail peut prévoir moins. En revanche, pour un local commercial, la loi ne fixe pas ce plafond.
Dès que les deux parties donnent leur accord à la banque. À défaut d’accord, le locataire peut exiger la restitution une année après la fin du bail, si le bailleur n’a fait valoir aucune prétention par une procédure judiciaire, une poursuite ou une faillite (art. 257e al. 3 CO).
Non, car la banque ne lui versera pas les sûretés sans votre accord, sauf s’il dispose d’un commandement de payer non frappé d’opposition ou d’un jugement exécutoire (art. 257e al. 3 CO).
Non, lorsque le locataire la fournit en espèces ou en papiers-valeurs : le bailleur doit alors la déposer auprès d’une banque, sur un compte d’épargne ou de dépôt au nom du locataire (art. 257e al. 1 CO).
Pas unilatéralement. Certes, la garantie sert à couvrir les prétentions du bailleur. Mais la banque ne la libère que selon les règles de l’art. 257e al. 3 CO. Ainsi, un locataire qui cesse de payer en comptant sur sa garantie s’expose à une résiliation pour demeure (art. 257d CO).
Cela dépend de votre trésorerie et de la durée prévisible du bail. D’un côté, le dépôt immobilise jusqu’à trois mois de loyer, mais vous le récupérez. De l’autre, le cautionnement ne bloque rien, mais la prime ne vous revient jamais et se renouvelle. De toute façon, la forme doit être celle que prévoit le bail.
Oui. Car l’assurance qui paie prend la place du bailleur comme créancier, à concurrence de ce qu’elle a versé (art. 507 al. 1 CO) : elle peut donc se retourner contre vous. Autrement dit, le cautionnement garantit le bailleur, mais il ne vous dispense pas de votre dette.
Non. Le contrat de bail doit la prévoir pour que le bailleur puisse l’exiger.
Informations vérifiées le 27 septembre 2026. Cet article donne une information générale et ne remplace pas l’examen de votre contrat et de votre situation.
Locataire, vous ne savez pas comment faire libérer votre garantie ? Écrivez-nous, et nous vous dirons quelle démarche entreprendre.
Propriétaire, nous suivons les garanties de loyer de bout en bout dans le cadre de nos mandats de gérance et d’administration de PPE, comme nous accompagnons les vendeurs en courtage. Par ailleurs, nos autres conseils sont à votre disposition.
Quel délai pour résilier son bail d’habitation en Suisse ? D’abord celui prévu par le bail, à défaut trois mois pour le terme de l’usage local (art. 266a et 266c CO). C’est la réception qui compte, pas l’envoi.
A la portée de tous, un revenu complémentaire pour une simple transmission d’information
Vous connaissez quelqu’un dans votre entourage ou dans votre région qui vend son bien immobilier ? Ou vous disposez d’un large réseau dans votre entourage ou dans le cadre de votre activité professionnelle ? Il vous suffit d’une mise en relation avec Groupe SF Immo SA. Une relation de confiance avec nous.