Le Mot Immo 08
Valeur locative : sa suppression au 1er janvier 2029
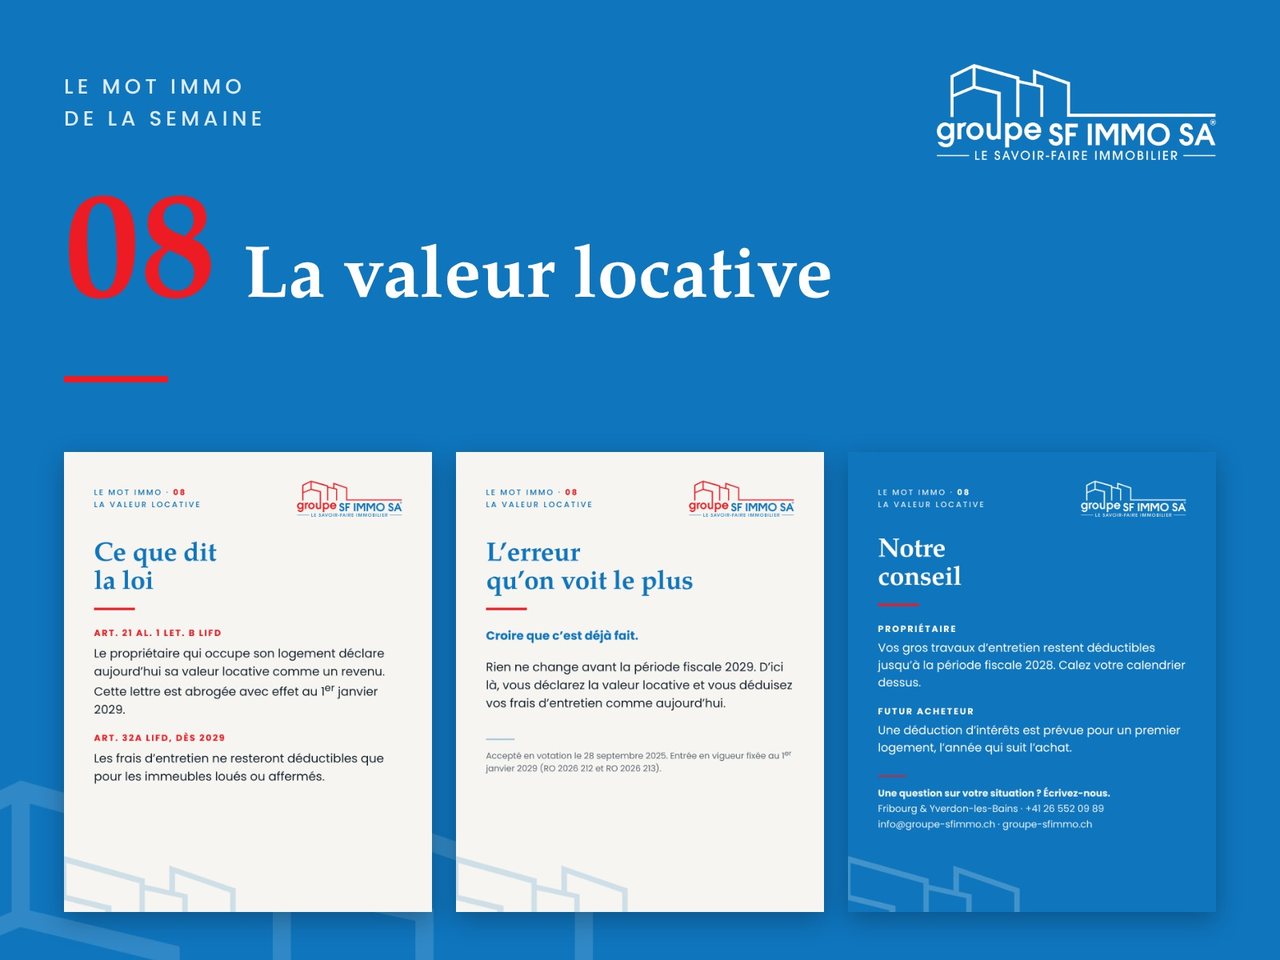
Le mot immo de la semaine — chaque semaine, Groupe SF Immo SA explique un terme du métier, sources à l'appui. Épisode 08 : la valeur locative, et sa suppression au 1er janvier 2029.
En bref
- La valeur locative est le revenu que déclare aujourd'hui le propriétaire qui occupe son propre logement, alors qu'il n'encaisse aucun loyer (art. 21 al. 1 let. b LIFD).
- La suppression de la valeur locative entre en vigueur le 1er janvier 2029. Elle découle de la loi fédérale du 20 décembre 2024 (RO 2026 213). Le même jour, le Parlement a adopté l'arrêté fédéral qui introduit l'art. 127 al. 2bis Cst. sur l'impôt immobilier cantonal des résidences secondaires, accepté en votation le 28 septembre 2025 (RO 2026 212).
- En revanche, les déductions partent avec elle : dès 2029, les frais d'entretien ne restent déductibles que pour les immeubles loués ou affermés (art. 32a LIFD).
- Jusqu'à la période fiscale 2028, rien ne change. Vous déclarez la valeur locative et vous déduisez vos frais d'entretien comme aujourd'hui.
- Au niveau fédéral, plus aucune votation n'est en attente. En revanche, l'impôt cantonal sur les résidences secondaires reste facultatif : chaque canton doit encore légiférer, et dans plusieurs d'entre eux cela passera par une votation.
Qu'est-ce que la valeur locative ?
Vous habitez votre maison. Pourtant, vous n'encaissez aucun loyer. Et pourtant, chaque année, votre déclaration d'impôt contient un revenu de plus. C'est la valeur locative, et la loi la définit sans détour : est imposable « la valeur locative des immeubles ou de parties d'immeubles dont le contribuable se réserve l'usage en raison de son droit de propriété ou d'un droit de jouissance obtenu à titre gratuit » (art. 21 al. 1 let. b LIFD).
Autrement dit, le fisc considère que loger chez soi vaut un avantage économique, et il l'impose comme s'il s'agissait d'un loyer encaissé. Ensuite, en contrepartie, le propriétaire déduit ses frais d'entretien, ses intérêts hypothécaires et certains investissements énergétiques. Or c'est ce couple — un revenu fictif d'un côté, des déductions réelles de l'autre — que la suppression de la valeur locative emporte en bloc.
Concrètement, le montant se détermine selon les conditions locales et l'utilisation effective du logement au domicile du contribuable (art. 21 al. 2 LIFD). D'ailleurs, le Tribunal fédéral a fixé un plancher pour les impôts cantonaux : la valeur locative ne peut pas descendre au-dessous de 60 % de la valeur de marché (ATF 124 I 145). Pour l'impôt fédéral direct, l'Administration fédérale des contributions retient en pratique 70 %.
Ce que dit la loi sur la suppression de la valeur locative
1. La suppression de la valeur locative prend effet le 1er janvier 2029
Le Parlement a adopté la loi fédérale relative au changement de système d'imposition de la propriété du logement le 20 décembre 2024. Ensuite, le peuple et les cantons ont accepté le volet constitutionnel le 28 septembre 2025, par 57,7 % des voix. Enfin, le Conseil fédéral a fixé l'entrée en vigueur.
Donc la date de la suppression de la valeur locative ne relève plus du pronostic. Fedlex publie déjà la version de la LIFD consolidée au 1er janvier 2029, et l'art. 21 al. 1 let. b LIFD y porte la mention « Abrogée […] avec effet au 1er janv. 2029 » (RO 2026 213 ; FF 2021 1631, 2076). L'art. 21 al. 2 LIFD disparaît de la même manière.
Surtout, la réforme ne touche pas que l'impôt fédéral direct. En effet, l'art. 7 al. 1 LHID impose aujourd'hui « le rendement de la fortune y compris la valeur locative de l'habitation du contribuable dans son propre immeuble ». Or, dans la version en vigueur dès 2029, cette mention disparaît. Ainsi, la valeur locative tombe aussi pour les impôts cantonaux et communaux. De plus, l'art. 72 al. 2 LHID précise qu'une fois entrées en vigueur, les dispositions de la LHID sont d'application directe si le droit fiscal cantonal s'en écarte. Autrement dit, aucun canton ne peut maintenir la valeur locative.
2. Les déductions partent avec le revenu fictif
C'est le point que les propriétaires sous-estiment le plus. En effet, le nouvel art. 32 LIFD ne laisse subsister, pour la fortune privée, que les frais d'administration de la fortune mobilière et les travaux de restauration de monuments historiques. Ensuite, tout le reste bascule dans un article neuf.
Ce nouvel art. 32a LIFD s'intitule « Immeubles loués ou affermés », et son titre dit l'essentiel. Ainsi, les frais d'entretien, les frais de remise en état d'un immeuble nouvellement acquis, les primes d'assurance et les frais d'administration par des tiers ne restent déductibles que pour les immeubles que vous louez. En revanche, pour le logement que vous occupez, ils tombent. La règle cantonale est parallèle : le nouvel art. 9a LHID reprend la même liste.
3. Les intérêts hypothécaires, au prorata seulement
La déduction des intérêts passifs ne disparaît pas, mais elle se rétrécit nettement. Dès 2029, sont déduits du revenu « les intérêts passifs privés, en fonction de la part que représente l'ensemble des valeurs patrimoniales immobilières situées en Suisse, à l'exception des immeubles ou des parties d'immeubles dont le contribuable se réserve l'usage […], par rapport à l'ensemble de la fortune » (art. 33 al. 1 let. a LIFD).
Autrement dit, le logement que vous habitez sort du calcul. Dès lors, si vous ne détenez aucun immeuble de rendement, votre part déductible tend vers zéro. En revanche, un propriétaire qui loue aussi des appartements garde une déduction proportionnelle. Au niveau cantonal, l'art. 9 al. 2 let. a LHID pose la même règle, mais en visant les immeubles situés dans le canton.
4. Les travaux d'économie d'énergie ne sont plus déductibles
Aujourd'hui, le Département fédéral des finances assimile certains investissements destinés à économiser l'énergie et à ménager l'environnement à des frais d'entretien (art. 32 al. 2 LIFD), et les cantons disposent d'une base équivalente. Or ces deux portes se ferment. Le nouvel art. 32 LIFD ne reprend pas cette assimilation, et l'art. 9 al. 3bis LHID est abrogé avec effet au 1er janvier 2029.
Certes, les cantons doivent encore adapter leurs propres lois, et les subventions à l'assainissement énergétique relèvent d'un autre régime que la déduction fiscale. Toutefois, sur le plan de l'impôt, l'incitation disparaît. C'est pourquoi un propriétaire qui envisage une pompe à chaleur ou une isolation de façade a intérêt à regarder le calendrier de près.
5. Une porte reste ouverte pour le premier achat
Toutefois, le législateur a prévu un amortisseur pour ceux qui entrent sur le marché. Ainsi, le nouvel art. 33a LIFD permet à celui qui acquiert pour la première fois un immeuble en Suisse destiné durablement et exclusivement à son usage personnel de déduire les intérêts passifs de ce bien l'année fiscale qui suit l'acquisition.
D'ailleurs, les plafonds sont chiffrés : jusqu'à 10 000 francs pour des époux vivant en ménage commun, 5000 francs pour les autres contribuables. Ensuite, le montant maximal diminue de 10 % par an, si bien que la déduction s'éteint au bout de dix ans. De plus, l'art. 205g LIFD étend le mécanisme à ceux qui ont acheté leur premier logement dans les dix ans précédant l'entrée en vigueur, pour les années fiscales restantes.
L'erreur qu'on voit le plus sur la suppression de la valeur locative
Croire que la suppression de la valeur locative est déjà faite. En effet, depuis la votation de septembre 2025, beaucoup de propriétaires parlent de la valeur locative au passé. Or elle reste pleinement imposable jusqu'à la période fiscale 2028 comprise, et les déductions actuelles restent ouvertes pendant toute cette période.
Ensuite vient une seconde erreur, symétrique : ne retenir que la bonne nouvelle. En effet, la suppression du revenu fictif s'accompagne de la suppression des déductions. Dès lors, le résultat net dépend de votre situation — du niveau de votre dette hypothécaire, de l'ampleur de vos travaux à venir, et du fait que vous louiez ou non d'autres biens. Autrement dit, la réforme ne profite pas automatiquement à tout le monde.
La suppression de la valeur locative et les résidences secondaires
D'ailleurs, le volet constitutionnel accepté le 28 septembre 2025 les vise directement. En effet, le nouvel art. 127 al. 2bis Cst. autorise les cantons, « lors de la perception de l'impôt immobilier sur les résidences secondaires essentiellement à usage personnel », à déroger aux principes d'universalité, d'égalité de traitement et de capacité économique, dans les limites de la législation fédérale, et pour autant que la valeur locative de ces résidences ne soit plus imposée.
Autrement dit, les cantons touristiques pourront compenser la perte de recettes par un impôt immobilier spécifique. Toutefois — et c'est le point à retenir — cet impôt est une faculté, pas une obligation. Dès lors, chaque canton doit encore légiférer, et le calendrier court jusqu'à fin 2028.
Concrètement, la voie diffère d'un canton à l'autre. Selon les recommandations adoptées le 22 avril 2026 par la Conférence des présidentes et présidents de communes touristiques de montagne, le canton de Berne devra modifier l'art. 103 de sa Constitution cantonale, ce qui implique une votation populaire. En revanche, à Appenzell Rhodes-Intérieures et Extérieures, Glaris, aux Grisons, à Obwald, au Tessin, à Uri et en Valais, la Constitution cantonale renvoie à la loi, si bien qu'aucun référendum obligatoire n'est requis. Ailleurs, une révision de loi suffit, mais un référendum cantonal ou communal reste possible selon la formule retenue.
D'ailleurs, les cantons ne vont pas tous dans la même direction. Saint-Gall et Lucerne n'envisagent pas d'impôt cantonal et laissent la question aux communes, tandis que Berne, les Grisons, le Tessin et le Valais ont mis sur pied des groupes de travail au printemps 2026. Nous ne savons donc pas aujourd'hui quels cantons l'introduiront, ni à quel taux.
Notre conseil
Si vous êtes propriétaire de votre logement : établissez maintenant la liste de vos gros travaux d'entretien des prochaines années. Ensuite, regardez lesquels peuvent raisonnablement être exécutés et facturés jusqu'à la période fiscale 2028, puisque c'est la dernière où la déduction vous reste ouverte.
De plus, conservez vos factures et distinguez clairement l'entretien de la plus-value — cette distinction compte déjà aujourd'hui, et elle comptera encore pour l'impôt sur les gains immobiliers le jour où vous vendrez. Enfin, parlez du calendrier avec votre fiduciaire avant d'engager un chantier important.
Si vous envisagez un premier achat : l'art. 33a LIFD vous concerne, et sa mécanique dépend de l'année d'acquisition. Dès lors, la date de signature n'est pas neutre. Vérifiez-la avec votre fiduciaire et votre financeur.
Dans tous les cas : nous sommes gérants d'immeubles et courtiers, pas fiscalistes. Nous vous disons ce que dit le texte et où le lire. En revanche, le chiffrage de votre situation personnelle revient à votre fiduciaire ou à votre autorité fiscale cantonale.
Questions fréquentes sur la suppression de la valeur locative
Quand la valeur locative sera-t-elle supprimée ?
Le 1er janvier 2029. Ainsi, la première période fiscale touchée par la suppression de la valeur locative est 2029, que vous déclarerez en 2030.
Est-ce définitif, ou faut-il encore voter ?
Au niveau fédéral, c'est définitif. En effet, la votation obligatoire a eu lieu le 28 septembre 2025, la loi est publiée au Recueil officiel (RO 2026 213), et le Conseil fédéral a arrêté la date d'entrée en vigueur. Donc aucune votation fédérale ne reste en attente sur la suppression de la valeur locative elle-même.
En revanche, tout ce qui concerne l'impôt cantonal sur les résidences secondaires reste ouvert. Ainsi, chaque canton décide s'il l'introduit, et plusieurs devront passer devant leurs électeurs. De même, les cantons doivent adapter leurs lois fiscales d'ici fin 2028 — un travail parlementaire qui peut, lui aussi, être soumis au référendum. C'est pourquoi il faut distinguer la réforme fédérale, acquise, de sa mise en œuvre cantonale, qui s'écrit encore.
Dois-je encore déclarer ma valeur locative en 2027 et 2028 ?
Oui. En effet, jusqu'à la période fiscale 2028 comprise, le droit actuel s'applique intégralement. Vous déclarez la valeur locative, et vous déduisez vos frais d'entretien.
Pourrai-je encore déduire mes travaux après 2029 ?
Non, pas pour le logement que vous occupez. En revanche, les frais d'entretien restent déductibles pour les immeubles loués ou affermés (art. 32a LIFD). Les travaux de restauration de monuments historiques entrepris en vertu de dispositions légales demeurent également déductibles.
Ai-je intérêt à faire mes travaux avant 2029 ?
Sur le plan de la déduction fiscale, la période fiscale 2028 est la dernière qui vous est ouverte. Toutefois, un chantier se décide d'abord sur l'état du bâtiment et sur votre trésorerie. Donc avancez un calendrier, puis faites chiffrer l'effet fiscal par votre fiduciaire.
La réforme est-elle avantageuse pour moi ?
Cela dépend. En effet, la suppression de la valeur locative pénalise un propriétaire très endetté et qui rénove beaucoup, car il perd des déductions importantes. À l'inverse, un propriétaire âgé, peu endetté et dont le bien n'exige plus de gros travaux y gagne. Nous ne pouvons pas trancher à votre place : seul un calcul sur vos chiffres le dira.
Et si je loue mon appartement ?
Non, rien ne change sur le principe : le loyer encaissé reste un revenu imposable, et vos frais d'entretien restent déductibles (art. 32a LIFD). La réforme vise le logement que le propriétaire se réserve, pas le bien de rendement.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD, RS 642.11), Fedlex — version en vigueur et version consolidée au 1er janvier 2029 : art. 21, 32, 32a, 33, 33a et 205g.
- Loi fédérale sur l'harmonisation des impôts directs (LHID, RS 642.14), Fedlex — art. 7 al. 1 (la valeur locative disparaît de l'assiette cantonale), art. 9 al. 2 let. a et al. 3bis, art. 9a et art. 72 al. 2, version au 1er janvier 2029.
- Constitution fédérale (RS 101), Fedlex — art. 127 al. 2bis, accepté en votation populaire du 28 septembre 2025, en vigueur depuis le 1er janvier 2029 (RO 2026 212).
- Loi fédérale du 20 décembre 2024 relative au changement de système d'imposition de la propriété du logement — RO 2026 213 ; FF 2021 1631, 2076.
- Administration fédérale des contributions, « Imposition de la valeur locative », Documentation fiscale, Berne 2026 — résultat de la votation (57,7 %), méthode de détermination, ATF 124 I 145 et pratique des 70 % pour l'IFD.
- Conférence des présidentes et présidents de communes touristiques de montagne, recommandations du 22 avril 2026 (SAB) — état des travaux cantonaux sur l'impôt sur les résidences secondaires et votations nécessaires selon les cantons.
Informations vérifiées le 27 octobre 2026.
À lire aussi dans Le Mot Immo
- Le décompte de charges : comment le lire et le vérifier ?
- L'état des lieux de sortie : qui paie quoi à la remise des clés ?
Une question sur votre bien ?
Ainsi, vous préparez un chantier d'entretien et vous vous demandez comment l'échelonner d'ici 2028 ? Envoyez-nous la liste des travaux envisagés : nous vous disons ce qui relève de l'entretien, ce qui relève de la plus-value, et dans quel ordre nous le ferions. Écrivez-nous ici.
Vous détenez des biens de rendement ? Pour eux, les déductions subsistent, et la tenue des décomptes gagne encore en importance. Découvrez notre gérance locative, notre administration de PPE, notre courtage et nos conseils.
Groupe SF Immo SA - Le Savoir-Faire Immobilier
Fribourg & Yverdon-les-Bains · +41 26 552 09 89 · info@groupe-sfimmo.ch